ABC Analysis là phương pháp phân loại hàng tồn kho dựa trên mức độ đóng góp về giá trị tiêu thụ hoặc mức độ quan trọng trong hoạt động kinh doanh. Thay vì quản lý mọi mã hàng theo cùng một cách, doanh nghiệp có thể tập trung nguồn lực vào nhóm hàng ảnh hưởng lớn nhất đến chi phí, doanh thu và khả năng đáp ứng đơn hàng.
Trong vận hành kho hiện đại, phân tích ABC thường được sử dụng để thiết lập chính sách tồn kho, tần suất kiểm kê, vị trí lưu trữ và mức độ tự động hóa phù hợp. Đây là một công cụ nền tảng trước khi doanh nghiệp triển khai WMS, ASRS, conveyor, hệ thống phân loại hoặc robot di động AGV/AMR.
ABC Analysis là gì?
ABC Analysis, hay phân tích ABC, là phương pháp chia hàng tồn kho thành ba nhóm chính: A, B và C. Việc phân loại thường dựa trên giá trị tiêu thụ hàng năm, được tính theo công thức:
Giá trị tiêu thụ hàng năm = Đơn giá sản phẩm × Nhu cầu tiêu thụ hàng năm
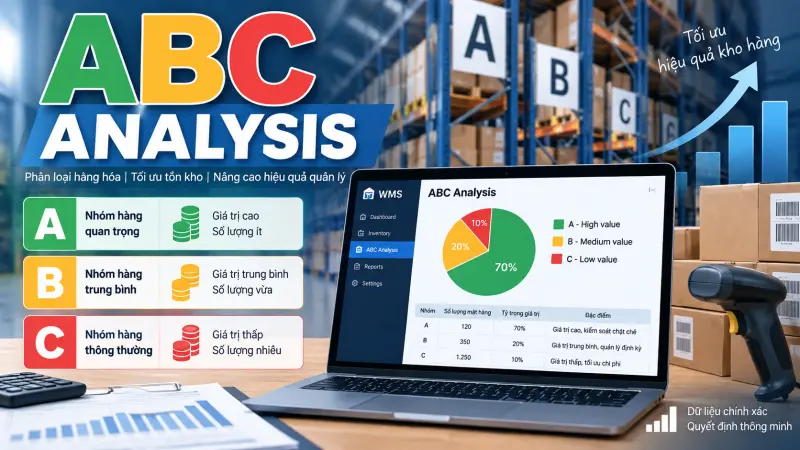
Sản phẩm có giá trị tiêu thụ cao sẽ được ưu tiên kiểm soát chặt chẽ hơn, dù số lượng mã hàng của nhóm này có thể không nhiều. Ngược lại, các sản phẩm có giá trị thấp có thể được quản lý bằng quy trình đơn giản hơn để tiết kiệm thời gian và chi phí vận hành.
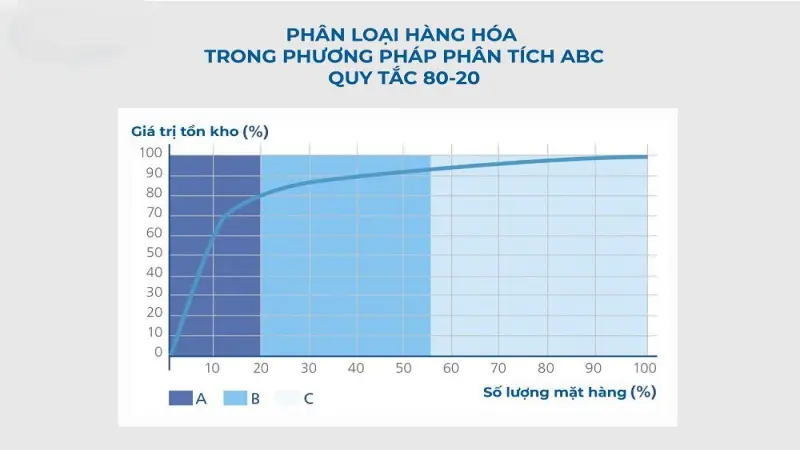
Mô hình ABC thường dựa trên nguyên lý Pareto: một tỷ lệ tương đối nhỏ mã hàng có thể tạo ra phần lớn giá trị tiêu thụ. Tuy nhiên, các ngưỡng phân loại không phải quy chuẩn cố định. Doanh nghiệp cần điều chỉnh theo ngành hàng, đặc điểm nhu cầu, độ biến động giá và rủi ro thiếu hàng.
3 nhóm trong mô hình ABC:
| Nhóm | Đặc điểm thường gặp | Định hướng quản lý |
|---|---|---|
| Nhóm A | Số lượng mã hàng tương đối ít nhưng chiếm tỷ trọng lớn trong tổng giá trị tiêu thụ | Kiểm soát chặt, dự báo thường xuyên, kiểm kê định kỳ với tần suất cao |
| Nhóm B | Có mức độ quan trọng và giá trị ở mức trung bình | Áp dụng chính sách kiểm soát cân bằng, kiểm kê theo lịch phù hợp |
| Nhóm C | Nhiều mã hàng nhưng giá trị tiêu thụ của từng mã thường thấp | Đơn giản hóa quy trình, tối ưu chi phí quản lý và xử lý theo lô khi phù hợp |
Trong thực tế, doanh nghiệp có thể đặt ngưỡng riêng cho từng nhóm. Ví dụ, nhóm A thường được xác định theo phần giá trị tích lũy cao nhất, nhóm B nằm ở vùng trung gian và nhóm C bao gồm phần còn lại. Các tỷ lệ này chỉ mang tính tham khảo, không nên áp dụng máy móc cho mọi kho hàng.
Vì sao doanh nghiệp nên thực hiện phân tích ABC?
1. Tập trung nguồn lực vào hàng hóa quan trọng
Không phải mã hàng nào cũng cần cùng một mức độ kiểm soát. Khi nhận diện được nhóm A, doanh nghiệp có thể ưu tiên nhân sự, thời gian kiểm kê và năng lực dự báo cho những sản phẩm tác động lớn đến dòng tiền hoặc doanh thu.
2. Giảm chi phí tồn kho
Phân tích ABC giúp doanh nghiệp phát hiện các mặt hàng có giá trị cao nhưng tốc độ luân chuyển thấp, từ đó xem xét lại mức tồn kho, điểm đặt hàng và kế hoạch mua hàng. Với nhóm C, doanh nghiệp có thể giảm các thao tác kiểm soát thủ công không cần thiết nhưng vẫn duy trì khả năng đáp ứng nhu cầu.
3. Hỗ trợ bố trí kho và xử lý đơn hàng
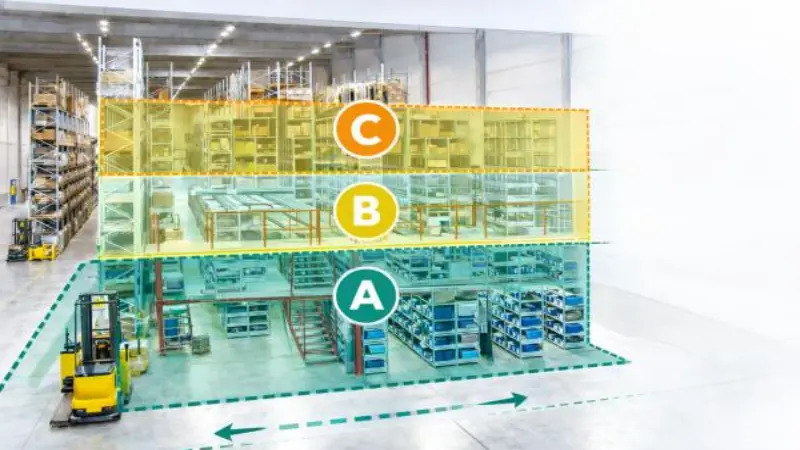
Nhóm A thường nên được bố trí tại các vị trí dễ tiếp cận, gần khu vực picking hoặc khu vực xuất hàng nếu phù hợp với đặc tính sản phẩm. Cách bố trí này có thể rút ngắn quãng đường di chuyển và giảm thời gian xử lý đơn. Tuy nhiên, vị trí lưu trữ vẫn cần kết hợp với kích thước, trọng lượng, điều kiện bảo quản và tần suất xuất nhập thực tế.
4. Làm cơ sở lựa chọn tự động hóa
Nhóm hàng có tần suất xuất cao có thể là ứng viên phù hợp cho conveyor, sortation, goods-to-person hoặc robot picking. Trong khi đó, ASRS có thể được xem xét cho những kho cần tận dụng chiều cao, kiểm soát tồn kho chính xác và giảm phụ thuộc vào thao tác thủ công. ABC Analysis không tự quyết định giải pháp công nghệ, nhưng cung cấp dữ liệu quan trọng để doanh nghiệp đánh giá hiệu quả đầu tư.
Cách thực hiện ABC Analysis từng bước
- Thu thập dữ liệu: Lập danh sách mã hàng, đơn giá, sản lượng tiêu thụ, số lần xuất kho và thời gian phân tích. Dữ liệu nên đủ dài để phản ánh mùa vụ nếu ngành hàng có biến động theo thời điểm.
- Tính giá trị tiêu thụ: Nhân đơn giá với sản lượng tiêu thụ trong kỳ. Doanh nghiệp có thể sử dụng giá vốn, giá mua hoặc một chỉ tiêu giá trị nhất quán với mục tiêu quản trị.
- Sắp xếp theo giá trị giảm dần: Xếp các mã hàng từ giá trị tiêu thụ cao xuống thấp, sau đó tính tỷ trọng của từng mã và tỷ trọng lũy kế.
- Phân nhóm: Xác định ngưỡng A, B và C dựa trên mục tiêu quản trị. Cần ghi nhận rõ tiêu chí để các bộ phận mua hàng, kho vận và tài chính sử dụng thống nhất.
- Thiết lập chính sách: Xây dựng quy định riêng về mức tồn kho, tần suất kiểm kê, quyền phê duyệt, vị trí lưu trữ và phương thức bổ sung hàng cho từng nhóm.
- Đánh giá định kỳ: Cập nhật kết quả khi nhu cầu, giá bán, danh mục sản phẩm hoặc chiến lược kinh doanh thay đổi. Một mã hàng có thể chuyển từ nhóm C sang A khi nhu cầu tăng mạnh.
Ví dụ cụ thể:
Giả sử doanh nghiệp có nhiều mã hàng với đơn giá và sản lượng tiêu thụ khác nhau. Một linh kiện có giá trị đơn vị cao nhưng nhu cầu thấp vẫn có thể thuộc nhóm A nếu tổng giá trị tiêu thụ hàng năm lớn. Ngược lại, một vật tư giá rẻ được xuất thường xuyên có thể thuộc nhóm C nếu tổng giá trị tiêu thụ thấp.
Từ kết quả này, doanh nghiệp có thể áp dụng các chính sách khác nhau:
- Nhóm A: Dự báo và rà soát nhu cầu thường xuyên, giới hạn quyền điều chỉnh tồn kho, kiểm kê thường xuyên và theo dõi sai lệch nghiêm ngặt.
- Nhóm B: Kiểm soát theo chu kỳ ổn định, sử dụng mức tồn kho an toàn và lịch kiểm kê trung bình.
- Nhóm C: Gom nhóm theo nhà cung cấp hoặc khu vực lưu trữ, xử lý theo lô và đơn giản hóa thao tác kiểm kê khi rủi ro thấp.
ABC Analysis giúp doanh nghiệp chuyển từ cách quản lý tồn kho đồng nhất sang phương pháp ưu tiên theo mức độ ảnh hưởng. Khi được triển khai đúng, mô hình ABC hỗ trợ kiểm soát vốn, giảm thao tác không cần thiết, cải thiện bố trí kho và tạo cơ sở cho các quyết định tự động hóa.
SIDONN Việt Nam có thể đồng hành cùng doanh nghiệp trong việc đánh giá quy trình kho, thiết kế giải pháp WMS/WCS và xem xét khả năng ứng dụng ASRS, AGV/AMR, conveyor, sortation hoặc robot công nghiệp theo nhu cầu thực tế. Doanh nghiệp nên bắt đầu từ dữ liệu vận hành đáng tin cậy, sau đó xây dựng lộ trình tự động hóa theo từng giai đoạn.
Câu hỏi thường gặp về ABC Analysis
ABC Analysis có giống với phân loại hàng tồn kho thông thường không?
Không hoàn toàn. Phân loại thông thường có thể dựa trên nhóm sản phẩm hoặc đặc tính kỹ thuật, còn ABC Analysis tập trung vào giá trị tiêu thụ và mức độ ưu tiên quản lý.
Ngưỡng phân chia nhóm A, B và C có cố định không?
Không. Ngưỡng phân loại phụ thuộc vào ngành hàng, mục tiêu quản trị, số lượng SKU và mức độ biến động nhu cầu. Doanh nghiệp nên xác định ngưỡng dựa trên dữ liệu thực tế.
Nhóm C có cần kiểm kê không?
Có. Nhóm C vẫn cần được kiểm kê, nhưng tần suất và mức độ kiểm soát có thể thấp hơn nhóm A nếu rủi ro thiếu hàng, mất mát hoặc ảnh hưởng vận hành ở mức chấp nhận được.
Có nên chỉ dùng ABC để quyết định mức tồn kho không?
Không nên. ABC cần kết hợp với độ biến động nhu cầu, thời gian cung ứng, tính quan trọng của sản phẩm, hạn sử dụng và rủi ro đứt gãy nguồn cung để đưa ra chính sách phù hợp.
ABC Analysis có hỗ trợ triển khai kho tự động không?
Có. Kết quả phân tích giúp xác định nhóm hàng cần ưu tiên, tần suất xuất nhập và yêu cầu bố trí kho. Đây là một trong những dữ liệu đầu vào khi đánh giá WMS, ASRS, conveyor, sortation và robot kho.